
En bref
- Un solde de tout compte (STC) faux clôture une relation de travail sur une erreur : contentieux, crise sociale, image employeur abîmée.
- En rupture conventionnelle collective (RCC), le risque est démultiplié par le volume, la technicité du calcul et le contexte social.
- L’externalisation déplace la compétence réglementaire fine, elle ne la supprime pas : si personne côté entreprise ne la porte plus, elle disparaît jusqu’à ce qu’une erreur la fasse réapparaître.
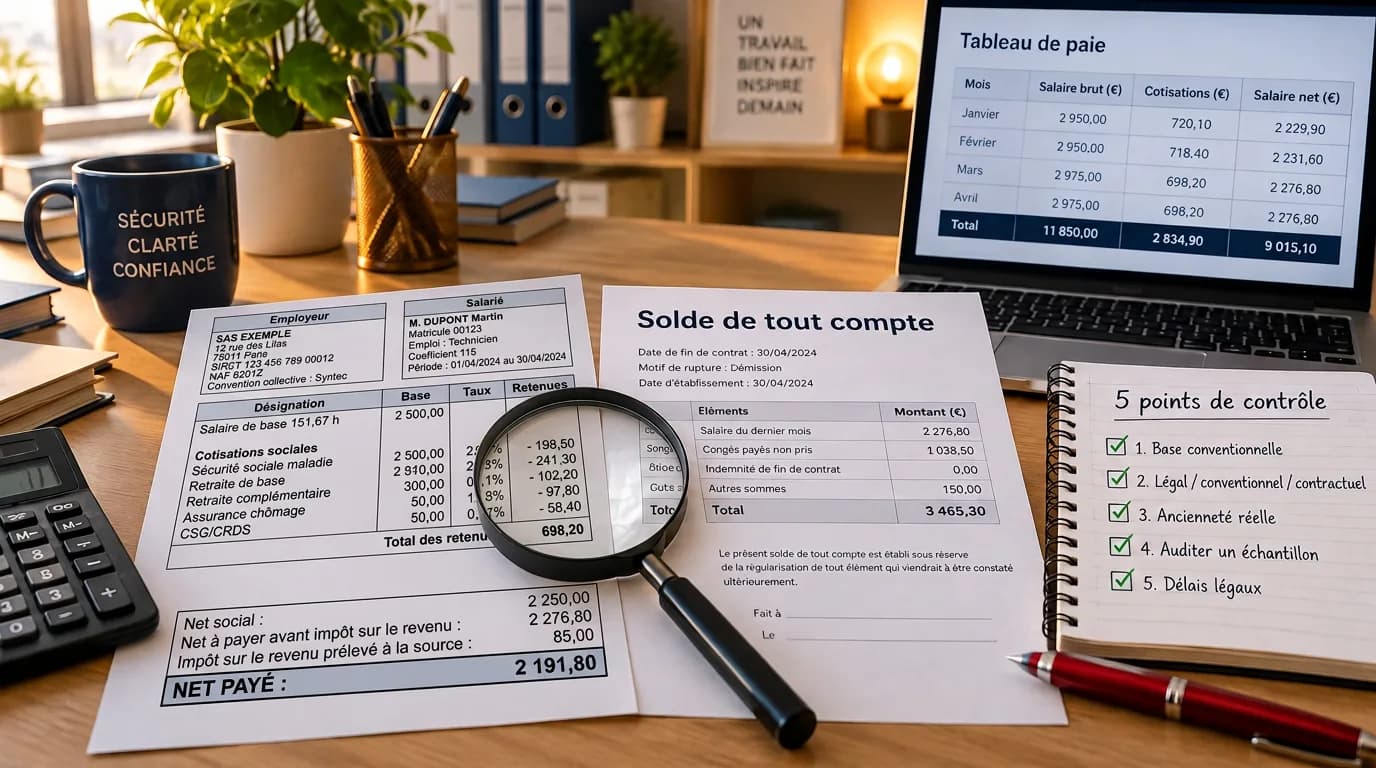
- 5 points de contrôle à exiger avant toute validation de masse : base conventionnelle, comparaison légal/conventionnel/contractuel, ancienneté réelle, échantillon audité, délais légaux.
Un solde de tout compte faux, ça n’a l’air de rien sur une ligne de tableur. Sur le terrain, c’est un salarié qui part fâché, un risque de contentieux, et parfois une crise sociale au pire moment possible : celui où l’entreprise a justement besoin que la sortie se passe bien. J’ai récemment repris les calculs de STC d’une rupture conventionnelle collective (RCC) confiés à un prestataire de paie basé hors de France. Sur le papier, l’externalisation tournait. Dans les faits, les erreurs s’accumulaient : montants faux, indemnités mal calculées, délais non respectés. Voici ce que cette mission m’a confirmé, et ce qu’elle dit plus largement sur les limites de l’externalisation paie.
Pourquoi le solde de tout compte est un document à haut risque
Le STC n’est pas une fiche de paie comme les autres. C’est le document qui clôture juridiquement la relation de travail : il fixe ce que l’entreprise doit au salarié au moment où elle n’a plus vraiment l’occasion de se rattraper. Une erreur sur un bulletin courant se corrige au mois suivant sans grand dommage. Une erreur sur un STC, elle, se découvre souvent après le départ du salarié, donc dans un climat de défiance, avec un dossier RH déjà refermé une fois.
Dans le cadre d’une RCC, ce risque est démultiplié pour trois raisons concrètes :
- Le volume. Une RCC traite des dizaines, parfois des centaines de départs sur une période resserrée. Une erreur de méthode n’est pas un incident isolé, elle se reproduit à l’identique sur chaque dossier tant que personne ne l’a repérée.
- La technicité du calcul. L’indemnité de rupture conventionnelle collective croise plusieurs bases (légale, conventionnelle, éventuellement contractuelle plus favorable), l’ancienneté, le préavis, les congés payés, parfois des primes ou des clauses spécifiques au salarié.
- Le contexte social. Une RCC est négociée avec les instances représentatives du personnel (IRP). Chaque erreur de STC, une fois remontée, alimente la défiance vis-à-vis de l’accord dans son ensemble.
Ce qui se perd quand la maîtrise réglementaire fine est externalisée
Sous-traiter le traitement paie, c’est sous-traiter une exécution. Mais la maîtrise réglementaire fine, celle qui sait qu’une convention collective prévoit une indemnité plus favorable que le barème légal, ou qu’une clause contractuelle individuelle déroge au régime commun, ne se transmet pas aussi facilement qu’un fichier de paramétrage.
C’est particulièrement vrai quand le prestataire est basé hors de France. Mais je le constate aussi avec des prestataires implantés en France : un service paie externalisé, même local, reste construit pour traiter des cas standards à grande échelle. Il est excellent sur le calcul récurrent et mécanique. Il est structurellement moins bon sur l’exception, la clause spécifique, le cas atypique, exactement ce que produit une RCC.
Autrement dit : l’externalisation déplace la compétence, elle ne la supprime pas. Si personne côté entreprise ne la porte plus, elle disparaît tout court, jusqu’à ce qu’une erreur la fasse réapparaître, au pire moment.
Les points de contrôle à mettre en place avant validation
Ce travail de reprise m’a permis de formaliser les points qu’un DRH ou RRH devrait systématiquement vérifier avant de valider un STC externalisé, en particulier en contexte de RCC.
1. Vérifier la base conventionnelle appliquée. Le prestataire a-t-il bien identifié la convention collective applicable à chaque salarié, et surtout la version en vigueur à la date de rupture ?
2. Comparer systématiquement légal, conventionnel et contractuel. C’est la disposition la plus favorable au salarié qui s’applique. Encore faut-il que les trois soient effectivement comparés, dossier par dossier.
3. Recalculer l’ancienneté réelle. Reprises d’ancienneté, périodes de suspension du contrat, transferts antérieurs : ce sont des paramètres qu’il est facile d’oublier de réactualiser.
4. Auditer un échantillon avant la mise en paiement de masse. En RCC, ne jamais valider l’ensemble des STC sur la seule confiance dans le prestataire. Faire recalculer manuellement un échantillon représentatif avant le paiement en masse.
5. Croiser les délais légaux avec le calendrier réel de traitement. Un STC juste mais transmis en retard reste un motif de tension.
Ce qu’une erreur de STC coûte vraiment
Le risque financier, une régularisation, un différentiel à verser, est en réalité le plus facile à traiter. Les deux autres conséquences sont plus difficiles à réparer :
Le risque juridique et social. Un salarié qui découvre une erreur sur son solde de tout compte a de bonnes raisons de contester l’ensemble du dossier. En contexte de RCC, cela nourrit directement les tensions avec les IRP.
Le risque d’image employeur. Un salarié qui part avec un solde erroné en parle, dans son réseau professionnel, parfois publiquement. Sur une RCC qui concerne plusieurs dizaines de personnes, l’effet cumulé peut abîmer durablement l’image de l’entreprise sur le marché de l’emploi local.
Sécuriser un processus paie externalisé, au-delà de la RCC
Ce que cette mission confirme dépasse le cadre de la RCC : dès qu’un service paie est externalisé, la vigilance ne se délègue pas. En pratique, cela suppose de garder en interne une compétence de contrôle, quelqu’un capable de relire un calcul, pas seulement de le faire exécuter, de formaliser un point de contrôle systématique avant toute validation de masse, et de traiter tout écart mensuel constaté comme un signal à investiguer plutôt qu’une anomalie isolée à corriger discrètement.
En trois questions
Un STC externalisé est-il moins fiable qu’un STC traité en interne ? Pas nécessairement, mais le risque se déplace : un prestataire excelle sur le calcul standard, moins sur l’exception et la clause spécifique, exactement ce qui caractérise une RCC.
Faut-il tout revérifier avant de valider une vague de STC ? Non, mais il faut auditer un échantillon représentatif couvrant les cas les plus complexes. Si l’échantillon tient, le socle tient probablement.
Quel est le vrai coût d’une erreur de STC ? Rarement le financier, qui se régularise. Le risque juridique, social et d’image employeur, lui, est beaucoup plus difficile à réparer une fois le salarié parti.
Si vous êtes en train de préparer une RCC, ou si un doute persiste sur la fiabilité de votre paie externalisée, ce sujet mérite d’en parler avant que les premiers départs ne soient actés : fiabilisons ensemble votre paie et votre rémunération. Le sujet rejoint celui du choix d’un SIRH adapté à une PME. Et si vous voulez un regard extérieur sur votre situation, contactez-moi.