
En bref
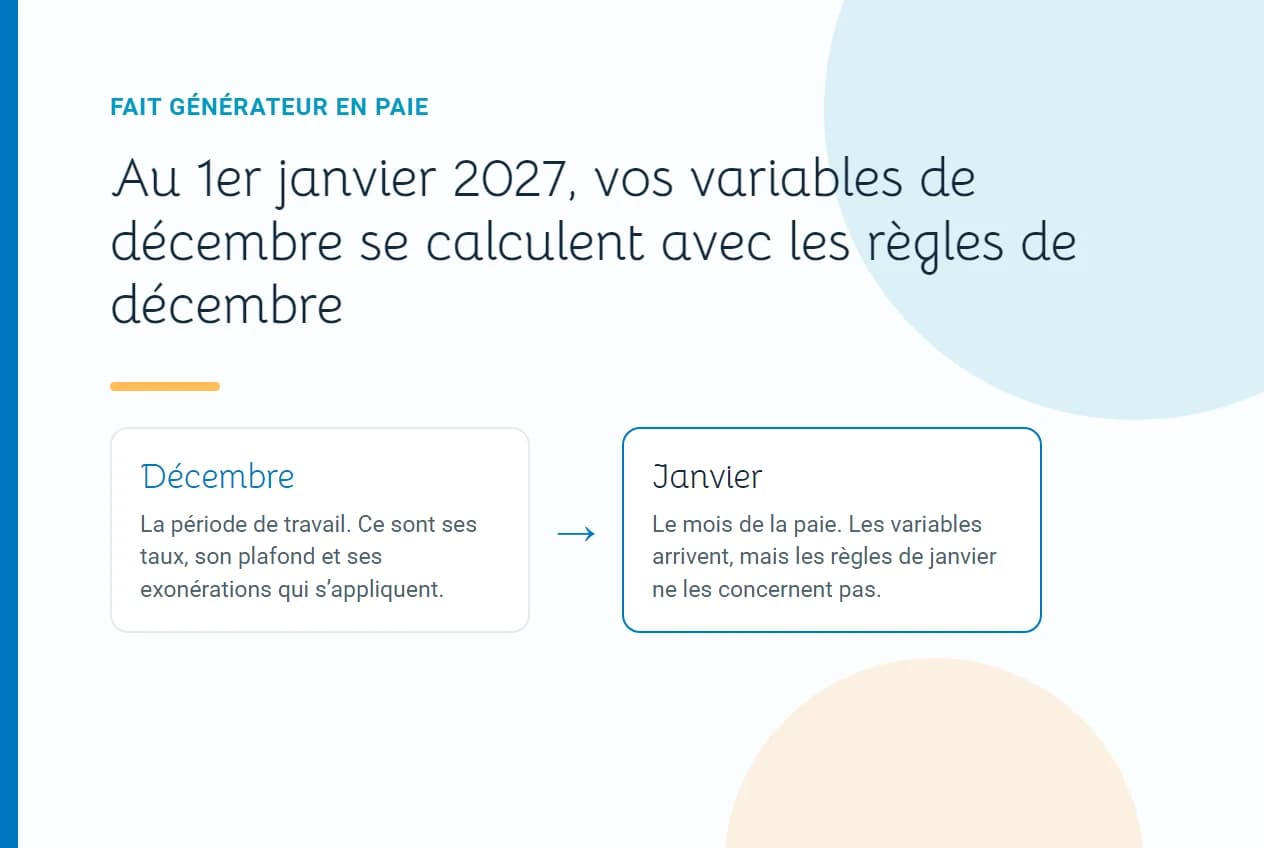
- Une rémunération se rattache à la période de travail qu’elle paie, et non au mois où vous la versez. Les règles d’assiette, de taux, de plafonnement et d’exonération sont celles de cette période de travail.
- Ces règles sont dans le Code de la sécurité sociale depuis le décret du 29 décembre 2023 et détaillées dans le Bulletin officiel de la sécurité sociale (BOSS). 2026 est une année pilote, sans sanction, et elle s’achève le 31 décembre : les règles deviennent pleinement opposables pour les périodes d’emploi à partir du 1er janvier 2027, soit la paie de janvier.
- Les éléments variables pris en compte chaque mois avec un mois de décalage, comme les heures supplémentaires ou le maintien de salaire, bénéficient d’une tolérance : ils peuvent suivre les règles du mois où ils sont payés.
- Les régularisations, les corrections d’erreur et le décalage de toute la paie suivent, eux, les règles de la période de travail. C’est en janvier qu’ils coûtent le plus cher, parce que les taux et les plafonds changent au 1er janvier.
- Dans la même DSN, deux logiques cohabitent : la rémunération, les bases assujetties et les cotisations suivent la période d’emploi, tandis que le net fiscal, le prélèvement à la source et le montant net social restent rattachés au mois de paie.
- La DSN de substitution n’est plus une hypothèse : depuis juin 2026, l’Urssaf corrige elle-même certaines anomalies non rectifiées, en commençant par celles qui touchent la base plafonnée vieillesse.
Une rémunération se calcule avec les règles de la période de travail qu’elle paie, pas avec celles du mois où vous la versez. C’est tout le principe du fait générateur.
Le BOSS l’assouplit pour les éléments variables payés chaque mois avec un mois de décalage. Cette tolérance ne couvre pas les régularisations : un rappel ou une correction d’erreur ne suit jamais les règles du mois où vous la faites. Et c’est au changement d’année que l’écart coûte cher, parce que c’est au 1er janvier que les taux et les plafonds bougent.
Je constate que peu d’entreprises ont ce sujet en tête. Il n’a pas fait de bruit, il ne change rien à l’apparence du bulletin, et il ne se voit que dans le détail des cotisations. Il devient pourtant opposable au 1er janvier 2027.
Ce que dit la règle
Le principe tient en une phrase, et le BOSS l’écrit ainsi : la législation applicable est « celle en vigueur au cours de la période au titre de laquelle ces rémunérations sont dues ». Autrement dit, l’assiette, le taux, le plafonnement, les exonérations et les exemptions se déterminent par rapport à la période de travail, pas par rapport à la date de paiement.
Le BOSS traite explicitement le décalage de paie, c’est-à-dire le cas où tout le salaire est versé le mois suivant : « pour les cotisations calculées sur les rémunérations se rapportant à la période de travail de décembre N et versées en janvier N+1, les règles d’assiette, de taux et de plafonnement applicables sont celles en vigueur en décembre N ».
La même logique vaut après la fin du contrat. Une prime due au titre de mai et versée en juillet, après un départ en juin, suit les règles de mai. Une indemnité de rupture, elle, suit les règles de la dernière période d’emploi.
Le calendrier réel
Cette réforme n’arrive pas d’un coup, et c’est ce qui la rend facile à oublier.
Le décret du 29 décembre 2023 a réécrit le II de l’article R. 242-1 du Code de la sécurité sociale, en posant que les règles applicables sont celles en vigueur au terme de la période d’activité au titre de laquelle les revenus sont dus. Ces dispositions s’appliquent aux sommes versées à compter du 1er janvier 2025. Le BOSS a précisé la doctrine en juin 2025.
Côté déclaratif, le groupement qui pilote la DSN a publié une fiche consigne, mise à jour le 30 janvier 2026, qui fixe le calendrier : 2026 est une phase pilote, destinée à tester le dispositif « sans application de sanctions », et « l’entrée en vigueur pleinement opposable est prévue pour les périodes d’emploi à partir du 1er janvier 2027 ».
Autrement dit, l’année pilote s’achève avec décembre. La première paie concernée est celle de janvier 2027, produite fin janvier. Ajuster votre paramétrage en janvier reste possible, mais ce sera serré : janvier est déjà le mois des changements de taux et de plafonds. Savoir dès maintenant ce que fait votre outil vous laisse le choix du moment.
Les mois où ça se voit
Tous les mois ne présentent pas le même risque. Le fait générateur ne pose un problème que lorsque les règles changent entre la période de travail et le mois de traitement. D’où ma recommandation : concentrez vos contrôles sur les moments de bascule plutôt que sur toute l’année.
Janvier est le mois critique. Les taux, les plafonds et les barèmes changent au 1er janvier. Trois situations rattachent alors des sommes payées en janvier aux règles de l’année précédente :
- Le décalage de paie : si vous versez tout le salaire de décembre en janvier, ce salaire suit les règles de décembre.
- Les régularisations : une heure supplémentaire oubliée en novembre et payée en janvier relève des règles de 2026.
- Les heures supplémentaires décomptées sur l’année : versées en janvier au titre de l’année écoulée, elles suivent les règles de décembre.
Les variables décalées, avec une tolérance. Certaines entreprises prennent en compte chaque mois, de manière habituelle et régulière, les heures supplémentaires ou le maintien de salaire du mois précédent. Pour elles, le principe reste la période de travail. Le BOSS admet toutefois une tolérance : ces éléments peuvent être calculés comme s’ils avaient eu lieu le mois de leur prise en compte en paie. Les heures supplémentaires de décembre payées en janvier peuvent donc suivre les règles de décembre ou, par tolérance, celles de janvier. Encore faut-il savoir laquelle des 2 options votre logiciel applique.
Le mois d’application d’une NAO rétroactive. Les revalorisations décidées après coup, y compris dans le cadre d’une négociation annuelle obligatoire, se rattachent à la période d’emploi qu’elles rémunèrent. Un accord signé en mars avec effet au 1er janvier ne se traite donc pas comme une prime de mars.
Le mois d’une correction d’erreur. Un complément de salaire versé pour corriger une erreur de calcul suit les règles de la période d’origine, que vous corrigiez le bulletin ou non.
Les primes exceptionnelles, à surveiller à 3 mois. Une prime attribuée en mars et versée dans les 3 mois suit les règles du mois de versement. Versée au-delà, elle bascule sur les règles du mois d’attribution. C’est le genre de délai qu’aucun logiciel ne surveille à votre place.
À l’inverse, une prime annuelle ou un 13e mois versés à leur date habituelle, par exemple avec la paie de janvier au titre de l’année écoulée, se rattachent bien au mois de versement. La règle n’est donc pas « tout se rattache au passé » : elle demande de distinguer ce qui est habituel de ce qui ne l’est pas.
Le piège : deux logiques dans la même DSN
C’est le point que je vois le plus souvent manquer, et il explique bien des incompréhensions entre la paie et le contrôle de gestion.
Dans une même déclaration, la rémunération, les bases assujetties et les cotisations individuelles suivent la période d’emploi. Mais le versement individu, qui porte la rémunération nette fiscale et le montant soumis au prélèvement à la source, ainsi que le montant net social, restent rattachés à la date de prise en compte en paie, parce qu’ils relèvent d’une logique fiscale.
Concrètement, un même rappel de salaire peut être déclaré sur décembre pour les cotisations et sur janvier pour le prélèvement à la source. Ce n’est pas une anomalie, c’est la règle. Encore faut-il le savoir avant de chercher pourquoi les 2 totaux ne se rapprochent pas.
La DSN de substitution a déjà commencé
Tant que personne ne regardait, une erreur de rattachement restait invisible. Ce n’est plus le cas.
L’Urssaf a mis en place un compte rendu métier de rappel annuel, diffusé en mars 2026, qui récapitule les anomalies non corrigées. Les employeurs avaient jusqu’aux DSN de mai pour corriger ou contester. À défaut, l’Urssaf a émis en juin 2026 une DSN de substitution : elle corrige elle-même les données et transmet les informations rectifiées aux organismes de retraite, puis informe l’employeur des cotisations éventuellement dues, majorations de retard comprises.
Le dispositif a visé en premier les anomalies de base plafonnée vieillesse. Le signal, lui, vaut pour tout le reste : les écarts de rattachement se voient désormais, et ils se corrigent sans vous.
Ce que je vérifierais maintenant
Voici les 4 contrôles de fond que je mènerais, en commençant par la question à poser à votre éditeur, parce que sa réponse commande le calendrier.
- Demandez à votre éditeur, par écrit, comment son moteur rattache les éléments à la période d’emploi, sur les rappels, les régularisations et les primes, et à quelle date ses paramètres 2027 seront disponibles. Cette réponse conditionne tout le reste, et elle ne coûte qu’un mail.
- Dès que ces paramètres sont livrés, faites passer un bulletin de test de janvier 2027 contenant des éléments de 2026 : une régularisation, des heures supplémentaires décalées, une prime exceptionnelle. Regardez quels taux et quel plafond s’appliquent à ces éléments, et à quelle période d’emploi la DSN les rattache. C’est le seul test qui prouve quelque chose : une paie de janvier 2026 ne vous dira rien, puisque les règles n’y étaient pas encore opposables.
- Écrivez vos règles de rattachement par type d’élément : salaire du mois, heures supplémentaires, prime annuelle, prime exceptionnelle, correction d’erreur, solde de tout compte. Tant que ces règles vivent dans la tête d’une personne, elles ne survivent ni à une absence ni à un changement d’outil.
- Vérifiez que vos équipes paie savent expliquer la différence entre date de versement et période de rattachement, et qu’elles connaissent le délai de 3 mois des primes exceptionnelles.
Ce chantier rejoint celui des interfaces entre vos outils et celui des contrôles à exiger quand la paie est externalisée : dans les 3 cas, le risque ne vient pas du calcul standard, il vient de ce que personne ne vérifie.
En trois questions
Le fait générateur, c’est quoi exactement ? C’est la règle qui détermine à quelle période de travail une rémunération se rattache pour le calcul des cotisations. Les règles applicables sont celles de cette période, pas celles du mois où vous payez. Une tolérance existe pour les variables payées chaque mois avec un mois de décalage.
Est-ce déjà obligatoire ? Les règles figurent au Code de la sécurité sociale et au BOSS, et s’appliquent aux sommes versées depuis le 1er janvier 2025. La phase pilote sans sanction couvre 2026 et s’achève le 31 décembre. L’opposabilité pleine vise les périodes d’emploi à partir du 1er janvier 2027.
Par quoi commencer si je n’ai rien fait ? Par votre éditeur : demandez-lui par écrit comment son moteur rattache les éléments à la période d’emploi, et si ses paramètres 2027 sont livrés. En parallèle, dressez avant la clôture de décembre la liste des régularisations sur 2026 qui seront payées en janvier. Ce sont elles qu’il faudra contrôler sur les bulletins de janvier.
Cette réforme ne se verra pas sur vos bulletins. Elle se verra dans vos cotisations, et seulement le jour où quelqu’un les reprendra période par période. L’année pilote s’achève le 31 décembre. Elle n’aura servi à rien à qui découvrira le sujet en janvier, au milieu des changements de taux. Être prêt, à l’inverse, c’est une paie de janvier qui passe sans régularisation derrière, et une DSN que personne ne vient corriger à votre place.
Vérifié le 1er octobre 2026, corrigé le 9 novembre 2026 : ajout de la tolérance du BOSS pour les éléments variables pris en compte avec un mois de décalage.
Sources :
- BOSS, Assiette générale, chapitre 5 « Fait générateur des cotisations et contributions sociales », § 490 à 550 (version en vigueur au 01/08/2026, relue le 9 novembre 2026)
- Décret n° 2023-1384 du 29 décembre 2023 relatif aux modalités de vérification et de correction des déclarations sociales nominatives, Légifrance
- Net-entreprises, fiche consigne « Application des principes du fait générateur » (mise à jour le 30/01/2026)
- Urssaf, « DSN : que faire à réception du compte-rendu métier de rappel annuel ? »